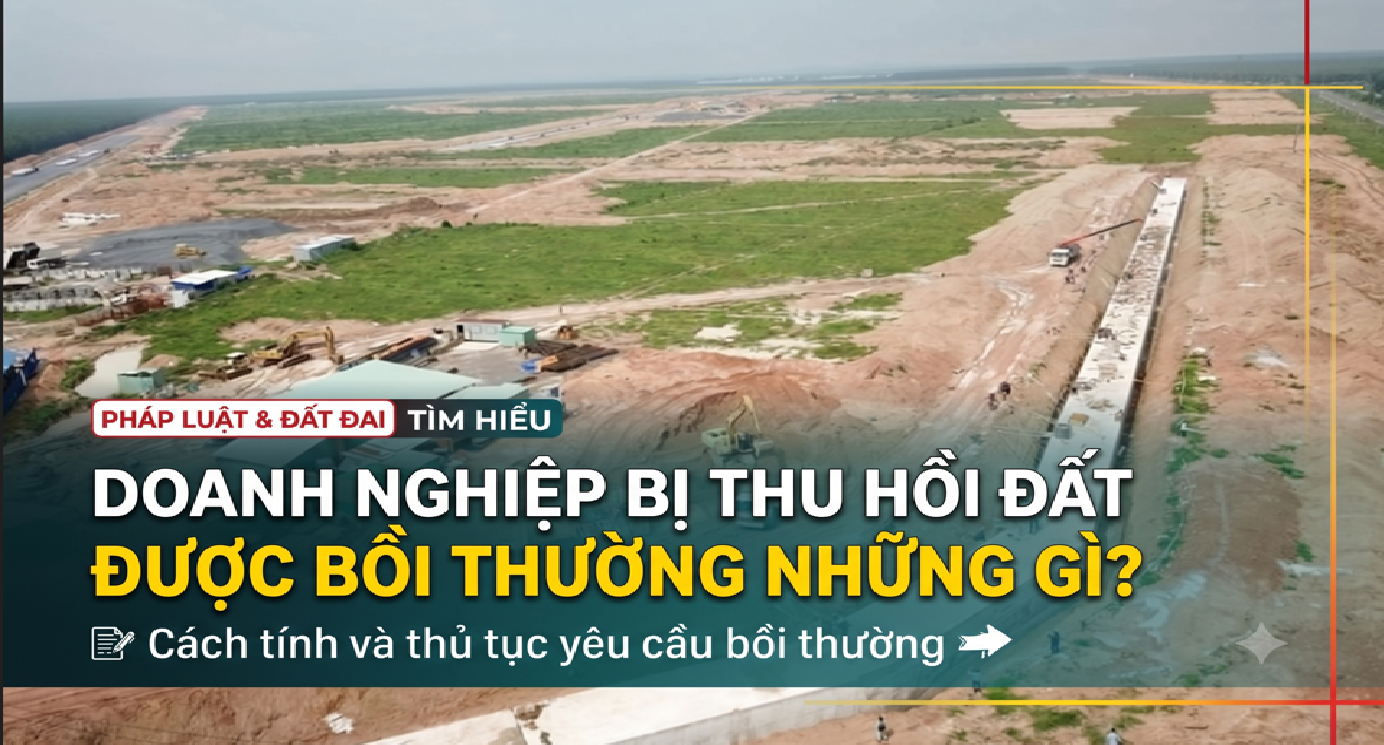
Doanh nghiệp bị thu hồi đất được bồi thường những gì?
Khi Nhà nước thu hồi đất, doanh nghiệp cần xác định các khoản bồi thường, hỗ trợ được hưởng, đặc biệt đối với đất thuê trả tiền hằng năm hoặc trả tiền một lần, chi phí đầu tư vào đất còn lại và tài sản gắn liền với đất.
Theo Luật Đất đai 2024, quyền lợi của doanh nghiệp được xác định căn cứ vào hình thức thuê đất, nguồn gốc sử dụng đất, tài sản bị thiệt hại và điều kiện bồi thường theo quy định pháp luật.
1. Bồi thường về đất đối với doanh nghiệp thuê đất
1.1. Đất thuê trả tiền hằng năm
Theo điểm c khoản 1 Điều 107 Luật Đất đai 2024, đất được Nhà nước cho thuê trả tiền thuê đất hằng năm thuộc trường hợp không được bồi thường về đất khi Nhà nước thu hồi đất.
Tuy nhiên, doanh nghiệp có thể được xem xét bồi thường chi phí đầu tư vào đất còn lại và tài sản gắn liền với đất nếu đáp ứng điều kiện theo quy định.
1.2. Đất thuê trả tiền một lần cho cả thời gian thuê
Đối với đất thuê trả tiền một lần cho cả thời gian thuê, doanh nghiệp cần xác định hình thức sử dụng đất và điều kiện bồi thường theo Điều 95, Điều 96 và Điều 107 Luật Đất đai 2024.
Trường hợp doanh nghiệp sử dụng đất thuê trả tiền một lần cho cả thời gian thuê, việc bồi thường về đất được xem xét nếu đáp ứng đầy đủ điều kiện luật định. Không phải mọi trường hợp thuê đất trả tiền một lần đều đương nhiên được bồi thường.
Lưu ý: Cần kiểm tra hồ sơ thuê đất, quyết định cho thuê đất, nghĩa vụ tài chính và nguồn gốc sử dụng đất để xác định chính xác quyền lợi của từng doanh nghiệp.
2. Bồi thường chi phí đầu tư và tài sản trên đất
2.1. Chi phí đầu tư vào đất còn lại
Theo Điều 107 Luật Đất đai 2024 và Điều 17 Nghị định 88/2024/NĐ-CP, các khoản chi phí cần rà soát gồm:
- Chi phí san lấp mặt bằng;
- Chi phí gia cố nền đất, chống rung, sụt lún;
- Chi phí cải tạo đất và các khoản đầu tư khác đáp ứng điều kiện pháp luật.
Doanh nghiệp cần chuẩn bị hợp đồng thi công, hóa đơn, chứng từ thanh toán, hồ sơ nghiệm thu và tài liệu chứng minh quá trình đầu tư.
2.2. Tài sản, công trình gắn liền với đất
Căn cứ Điều 102 và Điều 103 Luật Đất đai 2024, doanh nghiệp cần kiểm kê riêng:
- Nhà xưởng, kho, văn phòng;
- Đường nhựa, đường nội bộ;
- Hệ thống điện, nước, thoát nước;
- Cây xanh, cây trồng;
- Các công trình phụ trợ và tài sản khác bị ảnh hưởng.
Mức bồi thường được xác định căn cứ loại tài sản, hiện trạng, mức độ thiệt hại và quy định áp dụng tại địa phương. Máy móc, thiết bị và chi phí di chuyển cần được xem xét riêng theo điều kiện tương ứng.
3. Thủ tục yêu cầu bồi thường khi bị thu hồi đất
Doanh nghiệp nên thực hiện các công việc sau:
Bước 1: Rà soát hồ sơ. Chuẩn bị giấy tờ về đất đai, hợp đồng thuê đất, hồ sơ xây dựng, chứng từ đầu tư và tài liệu chứng minh quyền sở hữu tài sản.
Bước 2: Phối hợp kiểm kê. Kiểm tra diện tích đất, nhà xưởng, đường nhựa, hệ thống hạ tầng, cây xanh và các tài sản bị ảnh hưởng; đề nghị ghi nhận nếu có sai sót hoặc bỏ sót.
Bước 3: Kiểm tra phương án bồi thường. Đối chiếu diện tích, khối lượng, đơn giá, chi phí đầu tư vào đất còn lại và các khoản hỗ trợ.
Bước 4: Gửi ý kiến khi có sai sót. Doanh nghiệp có thể gửi ý kiến bằng văn bản, cung cấp tài liệu chứng minh và đề nghị giải trình, đối thoại theo trình tự tại Điều 87 Luật Đất đai 2024. Trường hợp quyền lợi hợp pháp bị ảnh hưởng, doanh nghiệp có thể thực hiện quyền khiếu nại theo quy định.
Kết luận
Đối với doanh nghiệp bị thu hồi đất, việc xác định quyền lợi cần bắt đầu từ hình thức thuê đất, sau đó rà soát chi phí đầu tư vào đất còn lại, tài sản gắn liền với đất và các khoản hỗ trợ đủ điều kiện.
Đặc biệt, doanh nghiệp cần phân biệt đất thuê trả tiền hằng năm với đất thuê trả tiền một lần cho cả thời gian thuê để xác định đúng chế độ bồi thường. Việc chuẩn bị hồ sơ và kiểm kê đầy đủ ngay từ đầu giúp hạn chế nguy cơ bỏ sót quyền lợi hợp pháp.
Căn cứ pháp lý: Luật Đất đai 2024; Nghị định 88/2024/NĐ-CP và các văn bản sửa đổi, bổ sung, hướng dẫn có liên quan.